Domain bauelemente-zentrum.de kaufen?
Wir ziehen mit dem Projekt
bauelemente-zentrum.de um.
Sind Sie am Kauf der Domain
bauelemente-zentrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauelemente-zentrum.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beuth, Klaus: Bauelemente. Elektronik 2Bauelemente. Elektronik 2 , Die Bauelemente der Elektronik werden für Ingenieure, Techniker und Facharbeiter umfassend, übersichtlich und leichtverständlich dargestellt. Darüber hinaus finden auch Nichttechniker und Schüler einen ballastarmen Einstieg in das weite Gebiet der Elektronik. Durch seine übersichtliche Struktur kann das Werk sowohl unterrichtsbegleitend als auch im Selbststudium eingesetzt werden. Lernziel-Tests zu jedem Kapitel überprüfen den Wissensstand. Einführung in die Oszillographenmeßtechnik Lineare und nichtlineare Widerstände Kondensatoren und Spulen Frequenzabhängige Zwei- und Vierpole Halbleiterdioden Bipolare und unipolare Transistoren Integrierte Schaltungen Thyristoren, Diac und Triac Fotorhalbleiter, Halbleiterelemente mit speziellen Eigenschaften Elektronen- und Ionenröhren , Isolierband > Elektrische Kabel, Leitungen & Zubehör , Auflage: 21. Auflage, Erscheinungsjahr: 202301, Produktform: Leinen, Titel der Reihe: Vogel Fachbuch##, Autoren: Beuth, Klaus~Beuth, Olaf, Auflage: 22021, Auflage/Ausgabe: 21. Auflage, Seitenzahl/Blattzahl: 452, Abbildungen: zahlreiche meist zweifarbige Abbildungen, Keyword: Anodenrückwirkung; Anodenverlustleistung; Anreicherungstyp; Anzeigebauteile; Ausgangskennlinienfeld; Ausschaltvorgang; Backwarddioden; Bauformen; Bipolare Transistoren; Brücken-Zweiweg-Gleichrichterschaltung; CR-Glied; Datenblätter; Diac; Dickschichttechnik; Differenzierglied; Digitale IC; Drahtwiderstände; Drainschaltung; Dual-Gate-MOS-FET; Durchbruchspannungen; Durchbruchverhalten; Dünnfilmtechnik; Eigenleitfähigkeit; Eingangskennlinienfeld; Einkristall-Halbleiterdioden; Einpuls-Mittelpunktschaltung; Einschaltvorgang; Einstufige Verstärker; Eisenkernspulen; Elektrolytkondensatoren; Elektronen- und Ionenröhren; Elektronik; Elektronik; Emittergrundschaltung; Esakidioden; Feldplatten, Fachschema: Elektronik - Elektroniker~Elektronik / Schaltung~Schaltung - Grundschaltung~Standardschaltung, Fachkategorie: Schaltkreise und Komponenten (Bauteile), Bildungszweck: für die Berufsbildung, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Berufsausbildung, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 30, Gewicht: 982, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2155359, Vorgänger EAN: 9783834333551 9783834331700 9783834330390 9783802319570 9783802317132, eBook EAN: 9783834362841, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
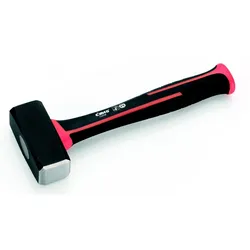
Cimco Werkzeuge 3-Komponenten-Fäustel 130708Ausführung=FäustelWerkstoff des Kopfes=rostfreier StahlGewicht Kopf=800 gWerkstoff des Stiels=KunststoffLänge=260 mmMagnetisch=neinAntimagnetisch=jaAusführung funkenarm=neinRückschlagfrei=neinWechselbare Spitze=neinMit Nagelzieher=neinMit Stielschutz=jaMit Nagelhalter=neinGesamtgewicht=1015 g47,10 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **

Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beuth, Klaus: Bauelemente. Elektronik 2Bauelemente. Elektronik 2 , Die Bauelemente der Elektronik werden für Ingenieure, Techniker und Facharbeiter umfassend, übersichtlich und leichtverständlich dargestellt. Darüber hinaus finden auch Nichttechniker und Schüler einen ballastarmen Einstieg in das weite Gebiet der Elektronik. Durch seine übersichtliche Struktur kann das Werk sowohl unterrichtsbegleitend als auch im Selbststudium eingesetzt werden. Lernziel-Tests zu jedem Kapitel überprüfen den Wissensstand. Einführung in die Oszillographenmeßtechnik Lineare und nichtlineare Widerstände Kondensatoren und Spulen Frequenzabhängige Zwei- und Vierpole Halbleiterdioden Bipolare und unipolare Transistoren Integrierte Schaltungen Thyristoren, Diac und Triac Fotorhalbleiter, Halbleiterelemente mit speziellen Eigenschaften Elektronen- und Ionenröhren , Isolierband > Elektrische Kabel, Leitungen & Zubehör , Auflage: 21. Auflage, Erscheinungsjahr: 202301, Produktform: Leinen, Titel der Reihe: Vogel Fachbuch##, Autoren: Beuth, Klaus~Beuth, Olaf, Auflage: 22021, Auflage/Ausgabe: 21. Auflage, Seitenzahl/Blattzahl: 452, Abbildungen: zahlreiche meist zweifarbige Abbildungen, Keyword: Anodenrückwirkung; Anodenverlustleistung; Anreicherungstyp; Anzeigebauteile; Ausgangskennlinienfeld; Ausschaltvorgang; Backwarddioden; Bauformen; Bipolare Transistoren; Brücken-Zweiweg-Gleichrichterschaltung; CR-Glied; Datenblätter; Diac; Dickschichttechnik; Differenzierglied; Digitale IC; Drahtwiderstände; Drainschaltung; Dual-Gate-MOS-FET; Durchbruchspannungen; Durchbruchverhalten; Dünnfilmtechnik; Eigenleitfähigkeit; Eingangskennlinienfeld; Einkristall-Halbleiterdioden; Einpuls-Mittelpunktschaltung; Einschaltvorgang; Einstufige Verstärker; Eisenkernspulen; Elektrolytkondensatoren; Elektronen- und Ionenröhren; Elektronik; Elektronik; Emittergrundschaltung; Esakidioden; Feldplatten, Fachschema: Elektronik - Elektroniker~Elektronik / Schaltung~Schaltung - Grundschaltung~Standardschaltung, Fachkategorie: Schaltkreise und Komponenten (Bauteile), Bildungszweck: für die Berufsbildung, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Berufsausbildung, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 30, Gewicht: 982, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2155359, Vorgänger EAN: 9783834333551 9783834331700 9783834330390 9783802319570 9783802317132, eBook EAN: 9783834362841, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Cimco Werkzeuge 3-Komponenten-Fäustel 130708Ausführung=FäustelWerkstoff des Kopfes=rostfreier StahlGewicht Kopf=800 gWerkstoff des Stiels=KunststoffLänge=260 mmMagnetisch=neinAntimagnetisch=jaAusführung funkenarm=neinRückschlagfrei=neinWechselbare Spitze=neinMit Nagelzieher=neinMit Stielschutz=jaMit Nagelhalter=neinGesamtgewicht=1015 g47,10 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
EPH Elektronik Drehzahlsteller für 2 Drehrichtungen, Passive BauelementeDer DGS24/03 ist ein lastabhängiger Drehzahlsteller für bürstenbehaftete DC-Motoren, der einen Rechts- und Linkslauf ermöglicht. Der Drehzahlsollwert kann über ein externes Potentiometer von 10 KΩ oder eine Fremdspannung von 0 - 5 V/DC bzw. 0 - 10 V/DC (über Jumper vorwählbar) vorgegeben werden. Die Ankerspannung beträgt 0 - 24 V/DC, abhängig von der Betriebsspannung.78,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
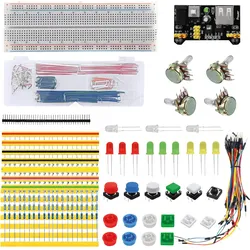
ARD KIT PARTS02 - Entwicklerboards - Elektronik Bauteile Kit 3Zusammenstellung elektrischer und mechanischer Bauteile, um Anleitungen aus dem Internet zu folgen oder eigene Experimente zu starten. Ein Highlight ist hier das Spannungsversorgungsmodul, welches das beiligende Steckboard ganz praktisch mit Strom versorgt. Im Kit enthalten sind • Spannungsversorgungsmodul • Steckbrett mit 830 Kontakten • Steckbrücken und Jumperkabel • 40-polige Stiftleisten • Präzisionspotentiometer • Taster • Leuchtdioden, verschiedene Farben • Widerstände (10 Ohm .. 1 MOhm) Hinweis Dieser Artikel enthält nur Bauteile, es steht keine Anleitung oder ähnliches zur Verfügung!14,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.